Domain ivoj.de kaufen?
Wir ziehen mit dem Projekt
ivoj.de um.
Sind Sie am Kauf der Domain
ivoj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ivoj.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **


Ähnliche Suchbegriffe für Finanzinstrumente-und-IFRS-39
Top-Angebote
Produkte zum Begriff Finanzinstrumente-und-IFRS-39:
-
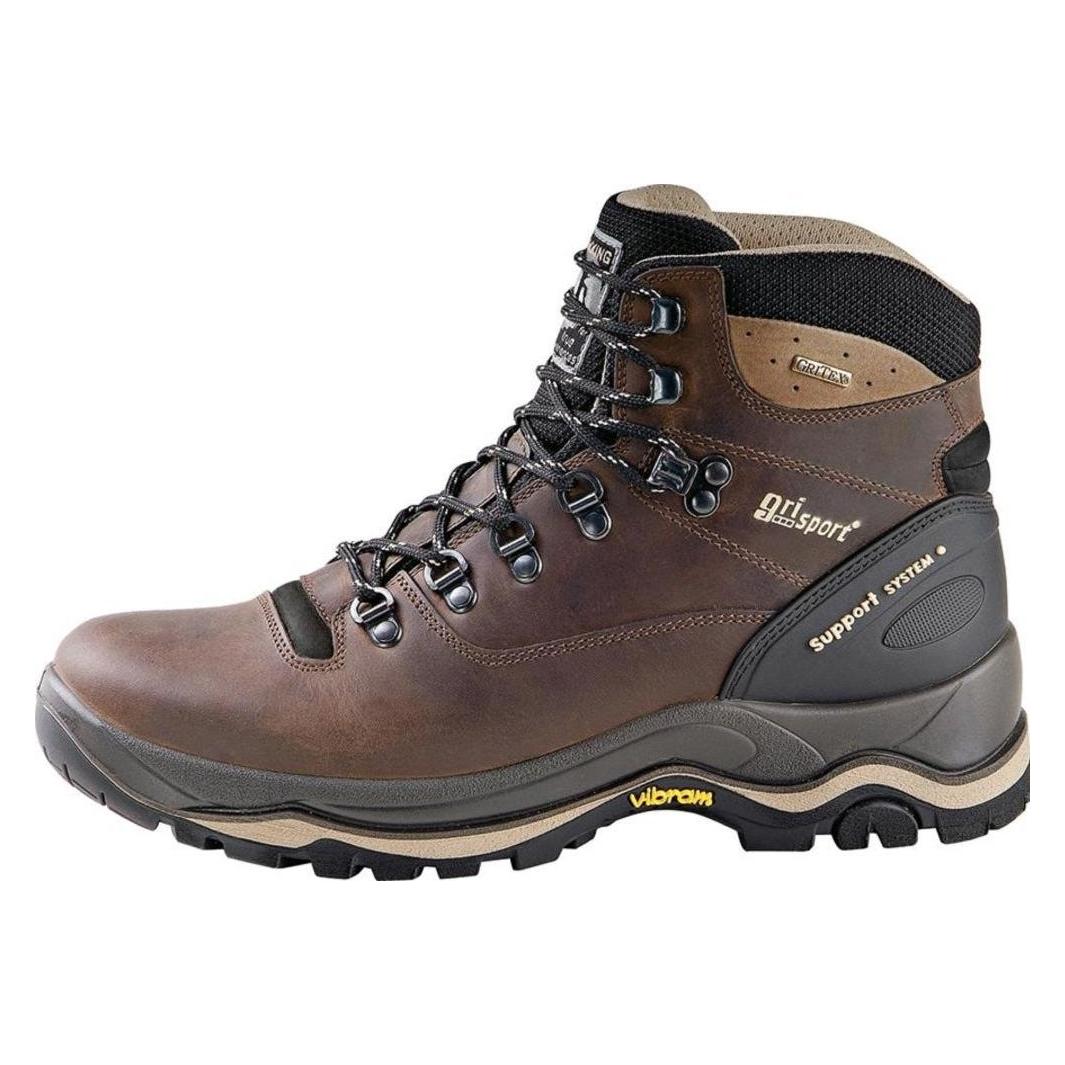
Berufs-und Freizeitschuh, braun, Größe 39 - braun - 39Diese robusten Trekking-Schuhe eignen sich zum Tragen in der Freizeit oder bei der Arbeit. Sie schützen die Füße vor Kälte und Nässe und bieten einen hohen Laufkomfort. Für ein lange Lebensdauer und eine hohe Strapazierfähigkeit der Schuhe sorgt das Obermaterial Dakar-Leder. Um das Fußklima optimal zu regulieren, besteht das Innenfutter aus einem atmungsaktiven Doppelnetz. Damit keine Feuchtigkeit in den Schuh eindringen kann, ist eine wasserabweisende Gritex®-Membrane integriert. Für eine hohe Trittsicherheit und den festen Stand auf glattem Untergrund ist die profilierte Sohle rutschfest.71,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Stiefelette MUSTANG SHOES "Mode-Stiefel", Damen, Gr. 39, wärmend, schwarz, Lederimitat, Textil, Schuhe Stiefelette, Blockabsatz, Boots mit Zierreißverschluss und ZierriemchenMaßangaben: Absatzhöhe: 8,5 cm, Farbe: Farbbezeichnung: schwarz, Material: Obermaterial: Lederimitat, Textil, Innenmaterial: Textil, Innenmaterialeigenschaften: wärmend, Optik/Stil: Applikationen: Nieten, Zierreißverschluss, Zierriemchen, Details:...72,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **


Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
Top-Angebote
Produkte zum Begriff Finanzinstrumente-und-IFRS-39:
-
INF Druckverschlussbeutel für Schmuck und kleine Accessoires SHalten Sie Ihre kleinen Wertsachen mit diesem Set aus 10 durchsichtigen Druckverschlussbeuteln organisiert und geschützt. Jeder Beutel besteht aus hochwertigem EVA-Material. Das transparente Design ermöglicht eine einfache Identifizierung des Inhalts, während der sichere Reißverschluss sicherstellt, dass Ihre Gegenstände vor Staub und Feuchtigkeit geschützt sind. Diese vielseitigen Beutel eignen sich perfekt zum Aufbewahren von Schmuck, Accessoires, Perlen, kleiner Elektronik und mehr. Kristallklare Sichtbarkeit: Diese transparenten Druckverschlussbeutel ermöglichen einen klaren Blick auf den Inhalt und erleichtern so das Identifizieren der aufbewahrten Gegenstände, ohne dass jeder Beutel geöffnet werden muss. Dies ist besonders nützlich für die Organisation von kleinen Accessoires, Schmuckstücken, Perlen und anderen kleinen Gegenständen. Sicherer & zuverlässiger Verschluss: Jeder Beutel ist mit einem stabilen Reißverschluss ausgestattet, der einen festen und sicheren Verschluss gewährleistet und Ihre Wertsachen vor Staub, Feuchtigkeit und anderen äußeren Einflüssen schützt. Der Reißverschluss ist einfach zu bedienen und gibt Ihnen die Gewissheit, dass Ihre Gegenstände sicher aufbewahrt werden. Vielseitige Aufbewahrungslösung: Diese kleinen Druckverschlussbeutel sind unglaublich vielseitig und können für eine Vielzahl von Aufbewahrungszwecken verwendet werden. Von der Organisation von Schmuck und Accessoires bis hin zur Aufbewahrung von Perlen, Bastelbedarf, Elektronik und sogar kleinen Snacks bieten diese Beutel eine praktische und bequeme Lösung, um Ihre Habseligkeiten ordentlich und griffbereit zu halten. Spezifikationen: Farbe: Transparent Größe: S: 7,6 cm x 7 cm M: 10,4 cm x 7,3 cm L: 25,2 cm x 11,7 cm Material: EVA Lieferumfang: Beutel x109,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufs-und Freizeitschuh, braun, Größe 39 - braun - 39Diese robusten Trekking-Schuhe eignen sich zum Tragen in der Freizeit oder bei der Arbeit. Sie schützen die Füße vor Kälte und Nässe und bieten einen hohen Laufkomfort. Für ein lange Lebensdauer und eine hohe Strapazierfähigkeit der Schuhe sorgt das Obermaterial Dakar-Leder. Um das Fußklima optimal zu regulieren, besteht das Innenfutter aus einem atmungsaktiven Doppelnetz. Damit keine Feuchtigkeit in den Schuh eindringen kann, ist eine wasserabweisende Gritex®-Membrane integriert. Für eine hohe Trittsicherheit und den festen Stand auf glattem Untergrund ist die profilierte Sohle rutschfest.71,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Finanzinstrumente-und-IFRS-39
-
Stiefelette MUSTANG SHOES "Mode-Stiefel", Damen, Gr. 39, wärmend, schwarz, Lederimitat, Textil, Schuhe Stiefelette, Blockabsatz, Boots mit Zierreißverschluss und ZierriemchenMaßangaben: Absatzhöhe: 8,5 cm, Farbe: Farbbezeichnung: schwarz, Material: Obermaterial: Lederimitat, Textil, Innenmaterial: Textil, Innenmaterialeigenschaften: wärmend, Optik/Stil: Applikationen: Nieten, Zierreißverschluss, Zierriemchen, Details:...72,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Stiefelette MUSTANG SHOES "Mode-Stiefel", Damen, Gr. 39, wärmend, braun (dunkelbraun), Lederimitat, Textil, Schuhe Stiefelette, Blockabsatz, Boots mit Kontrastbesätzen und ZierriemenMaßangaben: Absatzhöhe: 8,5 cm, Farbe: Farbbezeichnung: dunkelbraun, Material: Obermaterial: Lederimitat, Textil, Innenmaterial: Textil, Innenmaterialeigenschaften: wärmend, Optik/Stil: Applikationen: Kontrastbesätze, Nieten, Zierreißverschluss,...79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.